


מה עושים כשהבנק סוגר לעסק את הברז
 02.12.2020 | 11:55


מאת: נועה גל – מנכ"ל בחוכמה – מימון השקעות ומשכנתאות בע"מ.
בשנים האחרונות הסיכון בפתיחת עסק עלה בשיעור ניכר, והגדיל את הקושי בהשגת לקוחות וברווחיות, היעדר אשראי בנקאי ולבסוף לסגירת העסק.
על פי הנתונים של הלשכה המרכזית לסטטיסטיקה בכל שנה נסגרים בישראל כ – 40 אלף עסקים בממוצע כשרובם עסקים קטנים ובינוניים. עוד עולה מהנתונים שכשליש מהעסקים לא שורדים את השנה הראשונה. בסוף השנה הרביעית עומד שיעור ההישרדות על כ- 52% ולאחר חמש שנות פעילות עומד שיעור הישרדות של העסקים על כ – 49% בלבד. זאת אומרת שבממוצע 1 מכל 2 עסקים שנפתחים בישראל לא יגיע לשנתו החמישית.
מה חדש?
התחזית לשנה הקרובה גרועה אף יותר ואנו צופים שמספר העסקים הנסגרים יכפיל את עצמו ואף ישלש. על פי הנתונים של חברת המחקר העסקי BDI נראה שהסיכון בפתיחת עסק עלה בשיעור ניכר בשנים האחרונות. כיום עסקים המספקים שירותים מקצועיים, מוכרים מוצרים לקהל הרחב וכן יועצים ורבים אחרים, מתמודדים עם העליה התלולה ביוקר המחייה, שהגדילה את הקושי להשיג לקוחות ויצרה שחיקה במחירים וברווחיות של עסקים רבים.
"בואו נעזוב את הסטטיסטיקות והמספרים בצד. אסור לשכוח שמאחורי המספרים האלה עומדים אנשים. הרבה פעמים אלה אנשים שאיבדו לא רק את החלומות אלא גם את החיסכונות ולפעמים כתוצאה מכך גם את המשפחות שלהם". אומרת נעה גל, מחברת 'בחוכמה – מימון השקעות ומשכנתאות בע"מ' המציעה הלוואות מיוחדות לעסקים. "מה שהכי כואב זה לראות עסקים עם הרבה פוטנציאל, עסקים שעד לפני שנה או שנתיים היו רווחיים מאוד סוגרים את הדלת".
למה לדעתך זה קורה? למה כל כך הרבה עסקים נסגרים בישראל בשנים האחרונות?
"הרבה פעמים זה קורה בגלל בעיות בתזרים. לפעמים זה נובע מתכנון לקוי אבל הרבה פעמים זה נובע מהיעדר אשראי נחוץ לעסק. לדוגמא, עסק שנקלע לכמה חודשים קשים אחרי שנים רבות של פעילות רווחית עלול להיסגר תוך חודשים ספורים בגלל חוסר באשראי הנחוץ".
"הבעיה היא שהבנקים כיום מאוד נזהרים מלהעניק אשראי נוסף לעסקים. אני פוגשת הרבה מאוד בעלי עסקים עם פעילות עסקית מאוד מכובדת שהבנק – למרות שנים של עבודה משותפת – פשוט לא מוכן להעניק להם אשראי רק בגלל כמה חודשים עם ירידה במחזורים בעסק ובתקופה זו אפילו שלא באשמתו ולא בשל התנהגות לקויה".
מה בעל עסק במצב כזה יכול לעשות?
"זה מצב לא פשוט. זה המצב איתו מתמודדים מאות אלפי בעלי עסקים בישראל ממש עכשיו. לכאורה יש לבעל עסק שתי אפשריות: הראשונה היא לסגור את העסק. הבעיה עם זה היא שלרוב בעלי העסק ישנן ערבויות אישיות ולכן החובות מהעסק ימשיכו לרדוף אותם. מה שעלול לייצר מצב גרוע עוד יותר. יש חובות אבל כבר אין מקור להכנסות.
האפשרות השנייה היא למצוא מקור בנקאי ארוך טווח ו/או חוץ בנקאי כמו הקרנות שאני מייצגת לקבלת אשראי נוסף לעסק עד שהוא יתאושש ויחזור לרווחיות. או לחילופין לקבל משכנתא עסקית מבנק בשעבוד דירתו הפרטית של בעל העסק".
זה לא שוק אפור? או הלוואה יקרה מדיי לטווח ארוך שמסכנתאת דירת מגוריו של בעל העסק?
"לא כל אשראי חוץ בנקאי הוא בהכרח שוק אפור. כאשר ההלוואה נלקחת בבנק כמשכנתא עסקית, היא אכן תהיה בריבית גבוהה יותר ממשכנתא רגילה, אבל ניתן לפרוש אותה על פני 20 שנה מה שמאפשר תזרים מזומנים טוב יותר בעסק ויאפשר לעסק להתאושש מבלי לקחת הלוואות נוספות ואשראי נוסף, אלא לקחת את ההתחייבויות לזמן קצר שיש לעסק ולפרוש אותם על פני 20 שנה, כאשר דירת המגורים או נכס פרטי אחר שיש בבעלות בעל העסק משמש כבטוחה.
באשר לקרנות, מדובר במיזם משותף בין חברת 'משכנתא בחוכמה' לבין חברות בורסאיות ו/או פרטיות העוסקות בתחום ההשקעות בנדל"ן בארץ ובחו"ל שהקימו מיזם למתן הלוואות חוץ בנקאיות. או לחילופין מסלולים יחודיים שהשכילו הבנקים לאפשר לצורך שימור עסקים מחד ומאידך הבנק לא מאבד את יציבותו (יש בטוחה כנגד ההתחייבות).
אחת ההאשמות העקריות של הציבור כלפי גופים המעניקים הלוואות מסוג זה היא בניצול מצבו של הלווה כדי לקבל תשואה גבוהה. חשוב לי לציין שאנחנו לא נותנים אשראי למהמרים או לאנשים פרטיים שכל הונם הוא ביתם. היא גם לא מיועדת לשכירים המשתכרים משכורות נמוכות שלא יוכלו לעמוד בתנאי ההלוואה.
אנו נעמיד את האשראי רק לאנשי עסקים שאנו מתרשמים שיוכלו לצלוח את המשבר. העמדת אשראי כרוכה בראיון בקרן. לקראת הראיון כל המשתתפים מקבלים את נתוני הלווה והמקרה. בין חברי הוועדה: עורך דין, בנקאי, כלכלן ואנוכי. בראיון זה אנו מתרשמים מאיתנות הלווה ומיכולתו לעמוד בתנאים ולצאת מהמשבר,עם זאת לאחר שהוחלט לתמוך בבקשת הלקוח ונקבעו תנאי האשראי אחריות הלקוח להשתמש באשראי זה על מנת לצאת מהמשבר.
רק במקרה של אי פרעוןהחברה/ הקרן/ הבנק יפנו ללווה בבקשה לפרוע את החוב או לממש את הבטוחה. המוצא האחרון הוא הליך זהה לזה של הבנקים. פניה להוצאה לפועל בהליכי מימוש רגילים".
מה סכום ההלוואות שאתם יכולים לתת ומה גובה הריביות?
"אם מדובר במשכנתא עסקית בבנק הסכום המינימלי יעמוד על כ 100,000 ₪ וגובה המשכנתא ביחד עם המשכנתא העסקית לא יעברו את גובה ה 70% לכל היותר.
הסכום המינימאלי שאנחנו מעמידים ללווים בקרנות חוץ בנקאיות הוא 250 אלף ש"ח וכפי שציינתי זה נעשה כנגד בטחון כלשהו כמו נכס נדלנ"י: דירה, מגרשאו נכס מסחרי. הריבית שכל לקוח ישלם תהיה מותאמת לנסיבות של הלווה. מן הסתם בכל מקרה הריבית גבוהה יחסית להלוואה לצורך מגורים. אך היא מגלמת בתוכה את הסיכון שאנחנו לוקחים כשאנחנו מעניקים ללקוח אשראי".
למי המשכנתא העסקית מתאימה?
"אם ניתן לאשר את הלקוח בבנק, היא מתאימה לכל בעל נכס שסך המשכנתא הקיימת שלו נמוכה באופן יחסי לשווי הנכס ויוכל להשלים במשכנתא עסקית עד לגובה 70% משווי הבית ותינתן משכנתא למשך 20 שנה.
לעומת זו, מי שלא יאושרו בבנק ההלוואה נועדה לשמש כפתרון זמני לטווח קצר לבעלי עסקים. היא לא מהווה פתרון לאשראי שוטף כמו זה שהבנקים נותנים. היא מתאימה לכל מי שזקוק להלוואה מיידית ויכול להציע נכס נדלני כבטוחה. רוב הלקוחות שלנו הם בעלי עסקים ממגוון רחב של תחומים קבלנים, בעלי חברות למזון, חברות בתחום המסחר ועוד".
כיצד ניתן לקבל פרטים נוספים?
"אפשר לגשת לעמוד כאן למלא את הפרטים ואנחנו ניצור איתכם קשר. בדרך כלל לאחר יצירת קשר ישנו תהליך בדיקה שלוקח עד 10 ימים. במידה וההלוואה מאושרת הכסף מוזרם לחשבון הבנק של הלקוח".
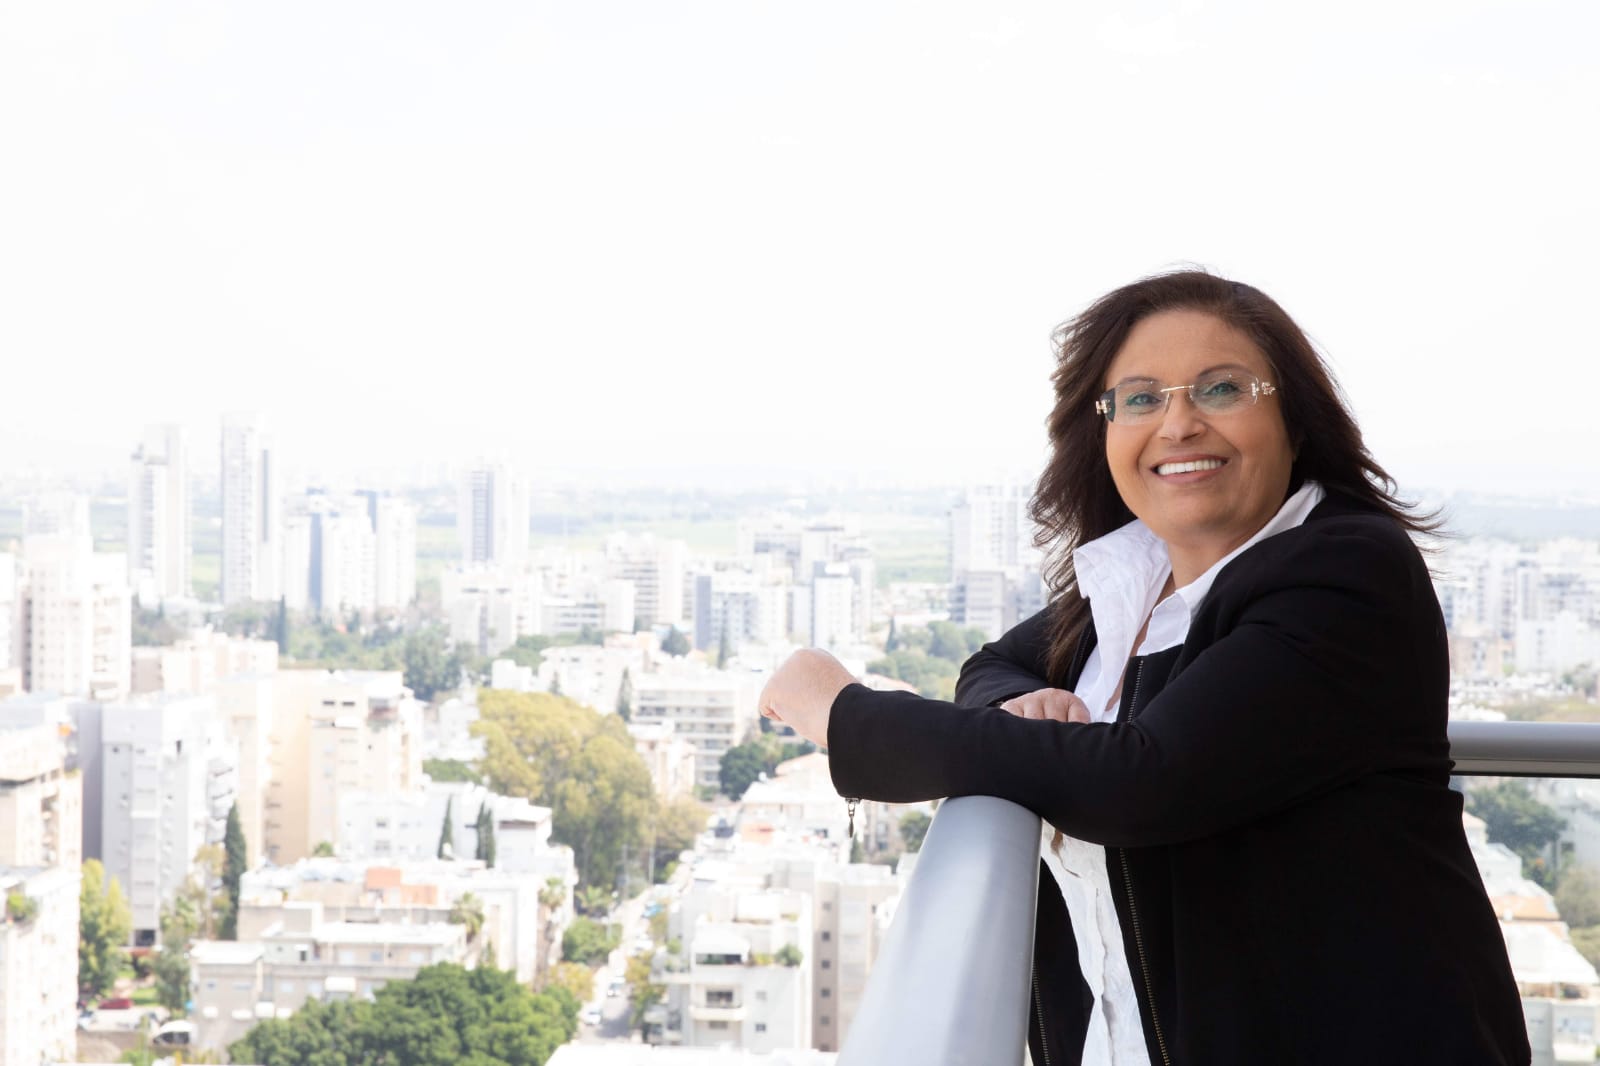
נועה גל – מנכ"ל 'בחוכמה – מימון השקעות ומשכנתאות בע"מ'
בחוכמה – מימון, השקעות ומשכנתאות בע”מ
אופנהיימר 7, קומה 5, פארק המדע רחובות.
לבדיקת כדאיות ללא תשלום וללא התחייבות לחצו כאן>>