


כתב-אישום: הונו את רשויות המס והביטוח הלאומי במיליוני ש"ח
 04.08.2016 | 12:02


מאת: אתי בלכנר
אמש הוגש כתב-אישום נגד יצחק ואזנה ושבע חברות שבשליטתו, בגין עבירות מס בהיקף של 1.3 מיליארד ₪ והלבנת הון בהיקף של כ-140 מיליון ₪
מה חדש?
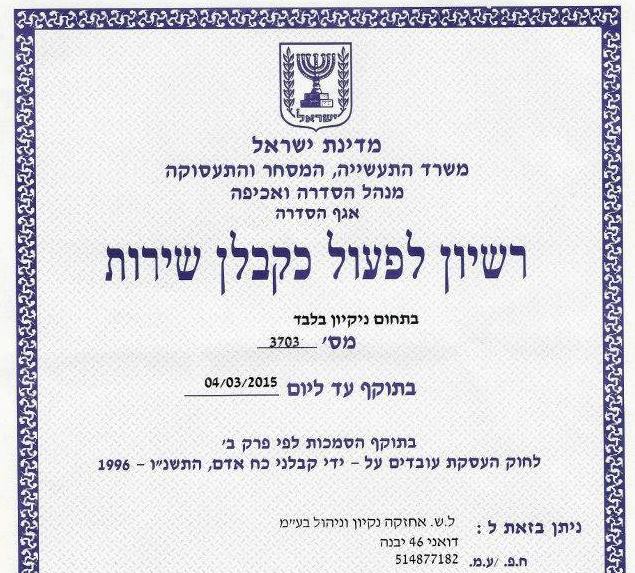
בין הנתבעות גם חברת ל.ש. אחזקה ניקיון וניהול מיבנה
האישום חושף כי היקף עבירות המס במסגרת הפרשה היה גבוה בהרבה ממה שהעריכו בתחילה, והגיע ליותר ממיליארד שקל. האישומים כוללים אספקת חשבוניות פיקטיביות לחברות בתחום כוח-אדם, ניקיון ושמירה, כדי לאפשר להן להעסיק מאות עובדים ללא קיום יחסי עובד-מעביד, ובכך התחמקו מתשלום מסים למס-הכנסה ולביטוח לאומי. החברות הנאשמות הן: מוקד אריק, תנופת ביטחון, חברת ל.ש. אחזקה ניקיון וניהול (ביבנה), ליבנת שירי, בטר קלין אחזקות מבנים, ע.מ. לימא, וחברת ב.ג. שחר אבטחה.
המשטרה ורשות המסים עצרו 19 חשודים, חלקם עוסקים מתחום מתן שירותי כוח אדם, החשודים כי הוציאו במרמה 200 מיליון שקל מכספי המדינה, וזאת בתיאום עם בעלי עסק למתן שירותי מטבע. במרכז החשד: ניסיונם להונות את רשויות המס והביטוח הלאומי על ידי דיווחים כוזבים, קיזוזי חשבוניות פיקטיביות והמרת כספים. במקביל, חברת אס.אר. אקורד, הבורסאית, הודיעה על הפסקת מסחר כללית במניה, לאחר שבעל השליטה בחברה, עדי צים, נחקר בחשד למעורבות בפרשה, ואף נערכו חיפושים במשרדי החברה.
מדובר בחקירה משולבת שמנהל צוות חקירה משותף של יחידה ארצית של משטרת ישראל, רשות המסים, הביטוח הלאומי ומינהל הסדרה ואכיפה במשרד הכלכלה והתעשייה. במסגרת החקירה, המשטרה פשטה על בתיהם של החשודים, עצרה אותם ועיכבה נוספים לחקירה.
במהלך הפשיטה נערכו חיפושים בבתי החשודים ובמשרדיהם, שם נתפסו מסמכים, חומרים רלוונטיים לחקירה, וכן, רכוש וחשבונות אותם יבקשו הרשויות לחלט בהמשך הדרך.
לפי החשדות, חברו מספר גורמים, שחלקם עוסקים בתחום מתן שירותי כוח-אדם, לגורמים שבבעלותם בתי-עסק מורשים למתן שירותי מטבע, ויצרו מנגנון שיטתי של דיווחים כוזבים, ניפוח עסקאות, הפקה וקיזוז חשבוניות פיקטיביות והמרת כספים. זאת, כדי להפיק רווחים במרמה ולהונות את רשויות המס והביטוח הלאומי, וכן את אגף ההסדרה במשרד הכלכלה, שהוא הרגולטור בתחום כוח-האדם.
לחשודים מיוחס חשד לביצוע עבירות קבלת דבר במרמה בנסיבות מחמירות, זיוף בנסיבות מחמירות, קשירת קשר לפשע, עבירות על חוק איסור הלבנת הון, עבירות על חוק המע״מ ועבירות על פקודת מס הכנסה, ועבירות של זכויות עובדים ובהתאם להתפתחות החקירה יובאו מי מהחשודים לדיון בבית-המשפט בבקשה להארכת מעצרם בהמשך.
על פי החשד כאמור, חלק מהכספים שהוצאו במרמה היו מהביטוח הלאומי. השיטה עבדה כך: עובדים באותן חברות המשיכו לקבל קצבאות מהביטוח הלאומי בזמן שקיבלו גם שכר. על-פי החוק, במקרים רבים מקבלי קצבאות אמנם יכולים להמשיך ולקבל את הקצבה גם כאשר הם עובדים, אך רק לאחר ניכוי סכום מסוים שגובהו נקבע בהתאם לסוג הקצבה וגובה השכר.
כתב האישום הוא תולדה של חקירה המכונה 'תיבת נח', המשותפת למחלקת חקירות מכס ומע"מ תל-אביב, פקיד שומה חקירות ת"א, הרשות לאיסור הלבנת הון ומימון טרור, משרד הכלכלה, ביטוח לאומי ויחידה ארצית לפשיעה כלכלית של משטרת ישראל.
כמפורט באישום, מחודש מרץ 2013 ועד יוני 2016, במסגרת אותו קשר אסור, פעל יצחק ואזנה, בעצמו, ובאמצעות אחרים, למכירת מסמכים בתחום ענף כוח-האדם הנחזים להיות חשבוניות-מס שהוצאו כדין, ללקוחות של ליאור וזאנה (קרוב משפחתו) ולאחרים, בלי שבוצעה עסקה, או בלי שהתכוונו לעשות את העסקאות שלגביהן הוצאו המסמכים כאמור. החשבוניות הפיקטיביות נרשמו ע"ש החברות הנאשמות עמו, וע"ש עוסקים נוספים. עוד על-פי האישום, בנוסף להוצאת חשבוניות הפיקטיביות שהוצאו על-שם החברות שבהן שלט יצחק ואזנה, במהלך התקופה הרלבנטית הוא פעל להוצאת חשבוניות פיקטיביות גם ע"ש יהלום, שלא הייתה בשליטתו הבלעדית. מהאישום עולה, כי במהלך התקופה הרלבנטית ולצורך קידום הקשר התרמיתי ומטרותיו, פעל ואזנה באמצעות הנאשמות וחברת יהלום בשיטה הבאה: ואזנה העמיד בחברות הנאשמות ובחברת יהלום איש קשר מטעמו, שהיה רשום או שיירשם בה כמנהל ויפעל אל מול רשויות שונות, על אף שבפועל הוא זה (ואזנה) שניהל את החברות והיה הרוח החיה בהן.
כחלק מהתוכנית העבריינית ועל-מנת שיוכל לספק כיסוי חשבונאי ללקוחותיו העוסקים בכוח-אדם, פעל ואזנה בעצמו ובאמצעות אחרים לקבל במרמה ולעשות שימוש ברישיונות בתחומי כוח-האדם, ניקיונות ושמירה ממשרד הכלכלה, שניתנו לחברות כדין עובר לשליטת ואזנה בהן.
באת-כוחו, עו"ד פנינת ינאי, מסרה בתגובה, כי "העובדה כי כתב-אישום הוגש נגד ואזנה בלבד, מדברת בעד עצמה. כפי שטענו לכל אורך הדרך, אין כל קשר בין החשדות שעלו נגד ואזנה ושבשלו לכדי כתב אישום לבין פעילותו העסקית החוקית לעילא ולעילא של מר עדי צים. צים שיתף פעולה באופן מלא ופרש בפני גורמי החקירה את גרסת החפות המלאה שלו, בצירוף מסמכים המנקים אותו מכל חשד שהוא, ואנו סמוכים ובטוחים כי בהתאם לאלו תתגבש גם המסקנה הסופית אצל גורמי החקירה, וכי צים יוכל לשוב לשגרת חייו האישיים והעסקיים."
כך, על-פי החשד, בוצעה התרמית:
מקבלי ה'שירות': לקוחותיו של יצחק ואזנה, חברות כוח-אדם, העסיקו בעצמן עובדים באתרים שונים בעבודות שמירה, אבטחה ועוד. ה'שירות' שניתן: ואזנה וחברות בבעלותו סיפקו תלושי משכורת פיקטיביים לעובדים של הלקוחות – לפי דרישה.
כך, על-פי החשד, הוסוו העבירות:
יחד עם תלושי המשכורת הפיקטיביים, הוציאו ואזנה, והחברות שבבעלותו, חשבוניות-מס פיקטיביות, המכסות את עלויות המשכורות. הלקוחות (חברות כוח-אדם) העבירו תשלום לנאשמות ולחברות הנוספות, בצ'ק או בהעברה בנקאית, בהתאם לחשבונית.
כך, על-פי החשד, הולבנו הכספים:
ואזנה והחברות שבבעלותו פרטו את הצ'קים בצ'יינג'ים, או הפקידו אותם בחשבונות הבנק של החברות, ומשכו, לאחר-מכן, את הכספים במזומן.
מה הייתה, על-פי החשד, התמורה לשירות?
כספי המזומנים, שנמשכו, הוחזרו לידי הלקוחות, בניכוי עמלה לטובת ואזנה.